Domain fehlzeitenverwaltung.de kaufen?
Wir ziehen mit dem Projekt
fehlzeitenverwaltung.de um.
Sind Sie am Kauf der Domain
fehlzeitenverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlzeitenverwaltung.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
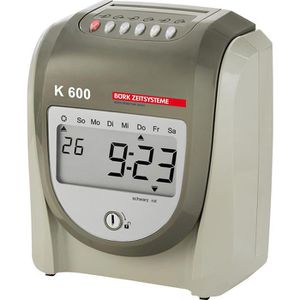
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung inkl.: Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung284,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
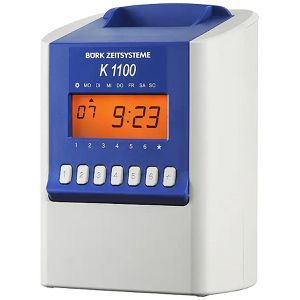
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung inkl.: Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung284,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
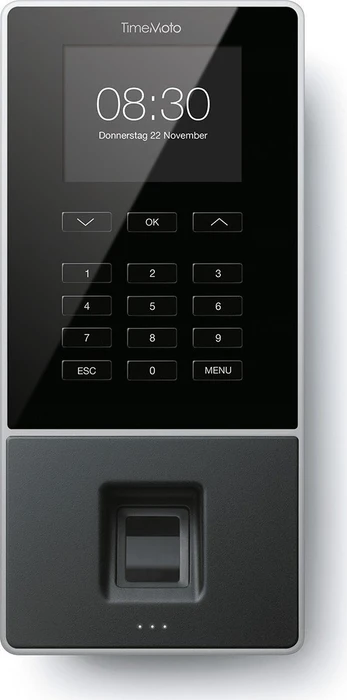
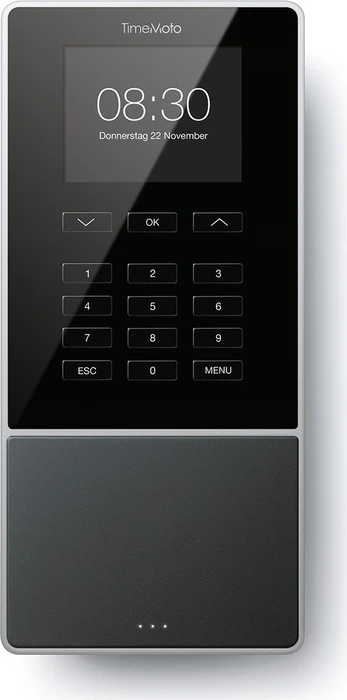
TimeMoto Zeiterfassungssystem TM-414, Terminal mit RFID, Chipkarte und PIN, WLAN" Die Mitarbeiter-Erfassung erfolgt über RFID, Chipkarte (MIFARE / DESFire) oder PIN Für bis zu 1.000 Benutzer geeignet Zeiteinträge werden mit der TimeMoto Cloud synchronisiert Über die Cloud werden Anwesenheiten, Dienstpläne, Überstunden und lohnabrechnungsfertige Berichte verwaltet Zugriff über die mobile App oder einen Browser Geführte Einrichtung für einen erleichterten Einstieg Für die Einrichtung und Nutzung ist ein aktiver TimeMoto Cloud-Plan erforderlich Eine kostenlose 30-tägige Testversion des TimeMoto Cloud Plus-Plans ist enthalten Interner Speicher für 150.000 Zeitbuchungen - für einen Ausfall der Internetverbindung Mit 2,8"" Farbdisplay, 2,4 GHz WLAN und USB-A Unterstützt die RFID-Frequenzen 125 kHz und 13,56 MHz Maße: 154 x 138 x 34 mm (HxBxT) Merkmale: An-/Abmeldung: Chipkarte, PIN-Code, RFID Datenübertragung: LAN, WLAN weitere Produktinformationen: Lieferung inkl.: 30-tägige kostenlose Cloud Testversion, 5 RFID-Ausweise, Netzteil, Wandmontagesatz und Schablone, Support- und Anleitungskarte "231,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.