Domain fehlzeitenverwaltung.de kaufen?
Wir ziehen mit dem Projekt
fehlzeitenverwaltung.de um.
Sind Sie am Kauf der Domain
fehlzeitenverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlzeitenverwaltung.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
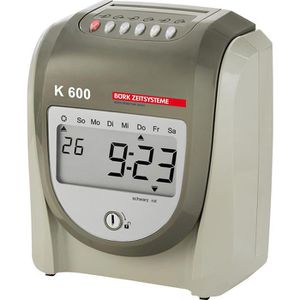
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung inkl.: Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung284,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
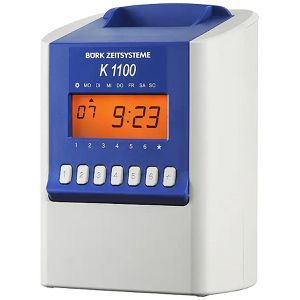
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung inkl.: Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung284,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
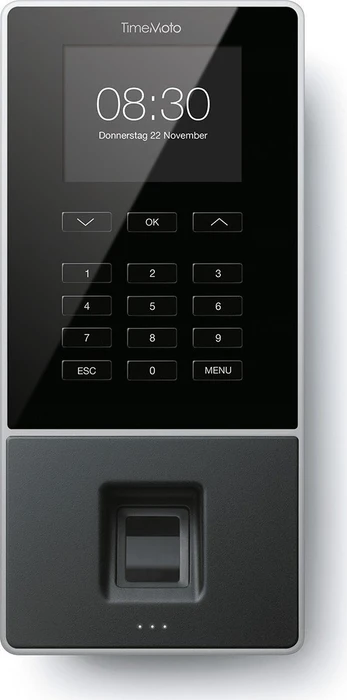
TimeMoto Zeiterfassungssystem TM-414, Terminal mit RFID, Chipkarte und PIN, WLAN" Die Mitarbeiter-Erfassung erfolgt über RFID, Chipkarte (MIFARE / DESFire) oder PIN Für bis zu 1.000 Benutzer geeignet Zeiteinträge werden mit der TimeMoto Cloud synchronisiert Über die Cloud werden Anwesenheiten, Dienstpläne, Überstunden und lohnabrechnungsfertige Berichte verwaltet Zugriff über die mobile App oder einen Browser Geführte Einrichtung für einen erleichterten Einstieg Für die Einrichtung und Nutzung ist ein aktiver TimeMoto Cloud-Plan erforderlich Eine kostenlose 30-tägige Testversion des TimeMoto Cloud Plus-Plans ist enthalten Interner Speicher für 150.000 Zeitbuchungen - für einen Ausfall der Internetverbindung Mit 2,8"" Farbdisplay, 2,4 GHz WLAN und USB-A Unterstützt die RFID-Frequenzen 125 kHz und 13,56 MHz Maße: 154 x 138 x 34 mm (HxBxT) Merkmale: An-/Abmeldung: Chipkarte, PIN-Code, RFID Datenübertragung: LAN, WLAN weitere Produktinformationen: Lieferung inkl.: 30-tägige kostenlose Cloud Testversion, 5 RFID-Ausweise, Netzteil, Wandmontagesatz und Schablone, Support- und Anleitungskarte "231,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.